Ставкаот 5,89 %
Суммадо 12 млн ₽
Платёж в месяцот 45 390 ₽
Ставка ниже 6% за счёт субсидии банка
Лицензия ЦБ № 963
Ипотека — кредит под залог покупаемого жилья. Квартира сразу оформляется в вашу собственность, но с обременением: продать её до погашения можно только с согласия банка. Срок достигает 30 лет, поэтому даже небольшая разница в ставке превращается в сотни тысяч рублей переплаты.
Программ две группы. Рыночные доступны всем, и ставка в них привязана к ключевой ставке Банка России. Льготные — с государственной поддержкой: семейная для семей с детьми, IT-ипотека для сотрудников аккредитованных компаний, сельская, дальневосточная и арктическая — для соответствующих территорий. У каждой свои требования к заёмщику, жилью и предельной сумме, и ставка там в разы ниже рыночной.
Помимо первого взноса понадобятся деньги на оценку жилья, страхование и регистрацию сделки. Страховать залог обязательно по закону, жизнь и здоровье — по желанию, но без такого полиса банк обычно повышает ставку. Материнский капитал можно направить на взнос или на погашение. С уплаченных денег возвращается налог: до 260 тысяч рублей за покупку и до 390 тысяч — с процентов.
Ипотека имеет смысл, когда платёж не давит на бюджет, а жильё нужно вам в ближайшие годы.
Сравнивайте предложения по полной стоимости кредита, а не только по заявленной ставке.
Низкая ставка в рекламе часто действует только с набором дополнительных услуг или при выполнении условий. Читайте индивидуальные условия до подписания, а не после одобрения.
| Организация и продукт | Ставка | Сумма | Первый взнос |
|---|---|---|---|
 Семейная ипотека Альфа-Банк | от 6 % | до 30 млн ₽ | от 20,1 % |
 Семейная ипотека Сбербанк | от 6 % | до 12 млн ₽ | от 20,1 % |
 Семейная ипотека Совкомбанк | от 5,89 % | до 12 млн ₽ | от 20,01 % |
 Семейная ипотека ВТБ | от 6 % | до 12 млн ₽ | от 20,1 % |
 Семейная ипотека ДОМ.РФ Банк | от 6 % | до 12 млн ₽ | от 20,1 % |
Цифры ориентировочные: итоговые условия организация назначает после рассмотрения заявки.
Ипотека рассчитана на много лет, поэтому важнее всего заранее посчитать нагрузку на бюджет и сравнить предложения по полной стоимости кредита. Льготная программа выгоднее рыночной, если вы подходите под её условия, а сопутствующие расходы лучше учесть заранее.
Для жителей Ишима лимит семейной ипотеки по льготной ставке — 6 млн ₽: такой лимит действует в Тюменской области. Сумму сверх лимита банки выдают по рыночной ставке в рамках одного кредита.
Эти предложения действуют только в отдельных регионах — у региональных банков и по региональным программам. Жителям Ишима они не подойдут, но условия можно посмотреть для сравнения.
В каталоге 15 ипотечных предложений, минимальная ставка в них от 5,89 %, но это нижняя граница по каталогу, а ставка конкретному заёмщику зависит от первоначального взноса, срока и программы. Ставку и условия по каждой программе стоит сверять с банком. Семейная программа в городе доступна, она рассчитана на семьи с детьми и на покупку новостроек или строительство дома. Сельская и дальневосточная программы не подходят: население города около 70 тысяч, а дальневосточный регион сюда не относится.
Ипотеку в Ишиме можно оформить в одном из 14 отделений банков, а ВТБ здесь представлен пятью, Сбербанк — тремя. Страхование залога при ипотеке обязательно, и полис можно купить у любой страховой, аккредитованной банком. В городе 14 офисов страховых, среди них Югория на улице 8 Марта, 29, с рейтингом 4,5 при 32 отзывах. Полис страхования жизни при этом выбирают отдельно от залога.
Страхование жизни при ипотеке добровольно, однако без него банк может поднять ставку, поэтому итоговую стоимость лучше считать и с полисом, и без него. Соседние города меньше: в Называевске, в 131 километре, работают три отделения банков, а в Макушино, в 172 километрах, тоже три. Для крупной сделки ближайшая Тюмень, в 268 километрах, даёт 133 отделения банков, а Курган, в 271 километре, 61 отделение.
Ишим: 14 отделений 7 банков. Больше всего точек: ВТБ — 5, Сбербанк — 3, Совкомбанк — 2. Самая высокая оценка посетителей — улица Карла Маркса, 77А (Альфа-Банк): ★ 4,9 по 92 отзывам. По выходным точки закрыты.
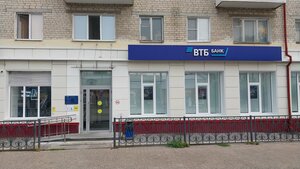


Адреса, часы работы, оценки и фотографии — по данным Яндекс Карт, сентябрь 2026. Перед визитом уточняйте график.
Банков в Ишиме представлено семь, и самый заметный из них — ВТБ с пятью отделениями. Сбербанк держит три офиса, Совкомбанк два, а Альфа-Банк, Газпромбанк, Россельхозбанк и Агропромкредит работают по одному. Всего отделений 14, и ни одно из них не работает по выходным и круглосуточно, поэтому планировать визит стоит на будни. Среди соседних городов больше всего отделений у Тюкалинска, где их пять, а в Называевске, Петухово и Макушино по три.
Банкоматов в городе 45. Сбербанк владеет 14, ВТБ — 12, Т-Банк — четырьмя, Газпромбанк — тремя, Альфа-Банк — двумя. Круглосуточных из них пять, так что ночью снять наличные получится только в этих точках. Отделения разбросаны по улицам Карла Маркса, Малой Садовой, Советской, Гагарина, Республики и Рокоссовского, а Альфа-Банк на улице Карла Маркса, 77А, с рейтингом 4,9 при 92 отзывах работает с 9 до 18.
Если нужного банка в Ишиме нет, в каталоге есть банки без отделения здесь: Т-Банк, ОТП Банк, Райффайзенбанк, ДОМ.РФ Банк и ещё несколько. Из региональных доступны жителям УБРиР и Банк Синара. Ближайшие крупные города — Тюмень, в 268 километрах, с 133 отделениями банков, и Курган, в 271 километре, с 61. Разница с Москвой здесь два часа, это стоит учитывать при звонках в банк. Поэтому очные вопросы по кредитам или вкладам проще решать в Тюмени.
Семьи, где с 2018 года родился ребёнок и ему не больше 6 лет, семьи с двумя и более несовершеннолетними детьми, а также семьи с ребёнком-инвалидом. Ставка — не выше 6% годовых.
По большинству программ — от 20%. Без взноса можно взять ипотеку под залог имеющейся недвижимости, ставка будет выше.
Да, в любой момент без штрафов. Выгоднее уменьшать срок: переплата по процентам снижается сильнее.
По закону — только страхование залога. Страхование жизни и титула добровольное, но без него банк может повысить ставку.
