Ставкаот 17,5 %
Суммадо 30 млн ₽
Платёж в месяцот 96 196 ₽
Снижение ставки по ипотеке другого банка
Лицензия ЦБ № 2312
Перевод ипотеки в другой банк оправдан, когда рыночные ставки заметно ниже той, по которой вы платите, а до конца срока больше половины. Придётся заново пройти одобрение, оценить квартиру и оформить страховку, а на время перерегистрации залога новый банк обычно берёт повышенную ставку.
Сначала спросите свой банк: иногда он сам снижает ставку по заявлению, чтобы не терять клиента. Если ипотека льготная, рефинансировать её в рыночную бессмысленно. А тем, у кого после оформления кредита родился ребёнок, стоит проверить право на перевод в семейную программу и на выплату многодетным семьям в счёт долга.
Перевод кредита имеет смысл, если экономия на платежах перекрывает расходы на оформление и риски переходного периода.
Сравнивайте не только заявленную ставку, но и всё, что придётся заплатить до и после перехода.
Посчитайте общую экономию до конца срока с учётом всех расходов на переход и повышенной ставки в переходный период: низкая ставка в объявлении ещё не гарантирует выгоду.
| Организация и продукт | Ставка | Сумма | Первый взнос |
|---|---|---|---|
 Рефинансирование ипотеки ДОМ.РФ Банк | от 17,5 % | до 30 млн ₽ | Без взноса |
 Рефинансирование ипотеки ВТБ | от 18,4 % | до 50 млн ₽ | Без взноса |
Цифры ориентировочные: итоговые условия организация назначает после рассмотрения заявки.
Рефинансирование оправдано, когда экономия за оставшийся срок заметно больше расходов на оформление и переходной повышенной ставки. Сначала узнайте условия в своём банке, затем сравните предложения по полной стоимости кредита и только потом переходите.
Для жителей Ишима лимит семейной ипотеки по льготной ставке — 6 млн ₽: такой лимит действует в Тюменской области. Сумму сверх лимита банки выдают по рыночной ставке в рамках одного кредита.
В каталоге 15 ипотечных предложений, минимальная ставка в них от 5,89 %, но это нижняя граница по каталогу, а ставка конкретному заёмщику зависит от первоначального взноса, срока и программы. Ставку и условия по каждой программе стоит сверять с банком. Семейная программа в городе доступна, она рассчитана на семьи с детьми и на покупку новостроек или строительство дома. Сельская и дальневосточная программы не подходят: население города около 70 тысяч, а дальневосточный регион сюда не относится.
Ипотеку в Ишиме можно оформить в одном из 14 отделений банков, а ВТБ здесь представлен пятью, Сбербанк — тремя. Страхование залога при ипотеке обязательно, и полис можно купить у любой страховой, аккредитованной банком. В городе 14 офисов страховых, среди них Югория на улице 8 Марта, 29, с рейтингом 4,5 при 32 отзывах. Полис страхования жизни при этом выбирают отдельно от залога.
Страхование жизни при ипотеке добровольно, однако без него банк может поднять ставку, поэтому итоговую стоимость лучше считать и с полисом, и без него. Соседние города меньше: в Называевске, в 131 километре, работают три отделения банков, а в Макушино, в 172 километрах, тоже три. Для крупной сделки ближайшая Тюмень, в 268 километрах, даёт 133 отделения банков, а Курган, в 271 километре, 61 отделение.
Ишим: 14 отделений 7 банков. Больше всего точек: ВТБ — 5, Сбербанк — 3, Совкомбанк — 2. Самая высокая оценка посетителей — улица Карла Маркса, 77А (Альфа-Банк): ★ 4,9 по 92 отзывам. По выходным точки закрыты.
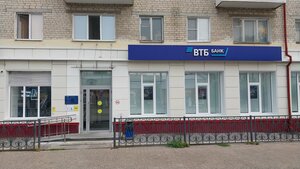


Адреса, часы работы, оценки и фотографии — по данным Яндекс Карт, сентябрь 2026. Перед визитом уточняйте график.
Банков в Ишиме представлено семь, и самый заметный из них — ВТБ с пятью отделениями. Сбербанк держит три офиса, Совкомбанк два, а Альфа-Банк, Газпромбанк, Россельхозбанк и Агропромкредит работают по одному. Всего отделений 14, и ни одно из них не работает по выходным и круглосуточно, поэтому планировать визит стоит на будни. Среди соседних городов больше всего отделений у Тюкалинска, где их пять, а в Называевске, Петухово и Макушино по три.
Банкоматов в городе 45. Сбербанк владеет 14, ВТБ — 12, Т-Банк — четырьмя, Газпромбанк — тремя, Альфа-Банк — двумя. Круглосуточных из них пять, так что ночью снять наличные получится только в этих точках. Отделения разбросаны по улицам Карла Маркса, Малой Садовой, Советской, Гагарина, Республики и Рокоссовского, а Альфа-Банк на улице Карла Маркса, 77А, с рейтингом 4,9 при 92 отзывах работает с 9 до 18.
Если нужного банка в Ишиме нет, в каталоге есть банки без отделения здесь: Т-Банк, ОТП Банк, Райффайзенбанк, ДОМ.РФ Банк и ещё несколько. Из региональных доступны жителям УБРиР и Банк Синара. Ближайшие крупные города — Тюмень, в 268 километрах, с 133 отделениями банков, и Курган, в 271 километре, с 61. Разница с Москвой здесь два часа, это стоит учитывать при звонках в банк. Поэтому очные вопросы по кредитам или вкладам проще решать в Тюмени.
Семьи, где с 2018 года родился ребёнок и ему не больше 6 лет, семьи с двумя и более несовершеннолетними детьми, а также семьи с ребёнком-инвалидом. Ставка — не выше 6% годовых.
По большинству программ — от 20%. Без взноса можно взять ипотеку под залог имеющейся недвижимости, ставка будет выше.
Да, в любой момент без штрафов. Выгоднее уменьшать срок: переплата по процентам снижается сильнее.
По закону — только страхование залога. Страхование жизни и титула добровольное, но без него банк может повысить ставку.